
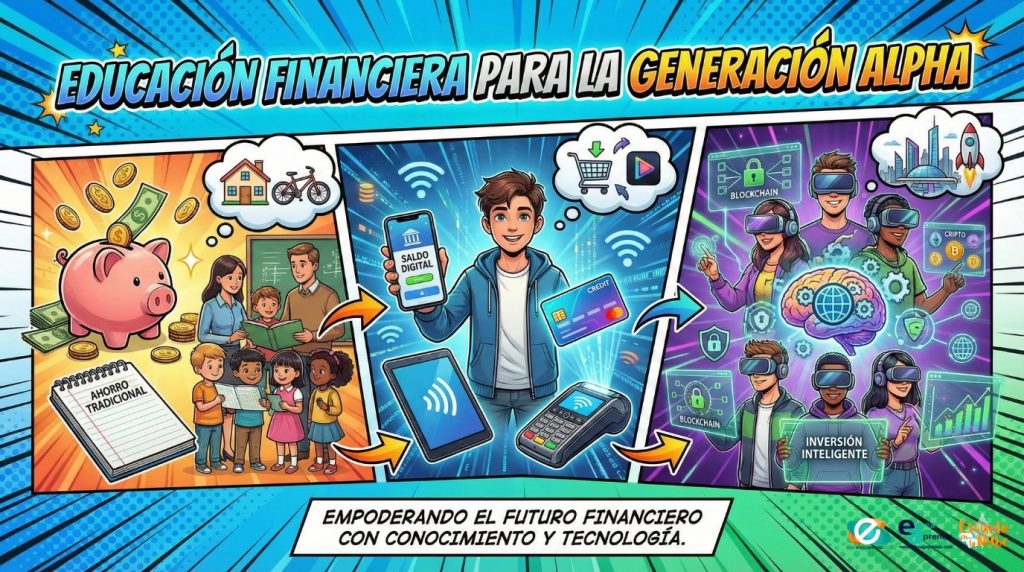
La educación financiera para la Generación Alpha requiere un enfoque pedagógico adaptado a la era del «dinero invisible», donde el intercambio físico de monedas ha sido sustituido por transacciones digitales y economías virtuales en videojuegos. Este artículo explora estrategias psicológicas y prácticas para enseñar el valor del dinero a niños nacidos a partir de 2010, abordando desde la transición de la hucha física a las apps de ahorro y monederos digitales, hasta la gestión segura de divisas en plataformas como Roblox o Fortnite y la prevención de estafas online, garantizando así una alfabetización financiera acorde a los retos del 2025.
Introducción: ¿Tu hijo cree que el dinero es magia?
¿Alguna vez has visto a tu hijo o alumno gastar «monedas» en un videojuego con una facilidad pasmosa, pero luego le cuesta entender cuánto cuesta una barra de pan en el supermercado?
No estás solo. Según un estudio reciente de la Fundación de Cajas de Ahorros (2024), el 68% de los niños menores de 12 años no comprende que el pago con tarjeta o móvil implica una resta de dinero real. Creen que es, literalmente, una «tarjeta mágica».
«El dinero ha perdido su peso, su olor y su textura. Para un niño de la Generación Alpha, el dinero es solo un número en una pantalla que baja y sube, a menudo sin dolor físico al gastarlo». — Dra. Elena Martínez, psicóloga infantil.
El problema es evidente: estamos educando a nativos digitales con herramientas analógicas. La clásica hucha de cerdito sigue siendo útil, pero se queda corta en un mundo donde el dinero es invisible, las propinas se envían por Bizum y los ahorros pueden ser criptomonedas.
En este artículo, vamos a abordar la educación financiera para la Generación Alpha sin miedo y con mucha pedagogía. Descubrirás cómo transformar los videojuegos en lecciones de economía, cómo explicar el concepto de «valor» cuando no hay monedas físicas y qué herramientas digitales son seguras para iniciarles en el ahorro.
¿Listo para actualizar el sistema operativo financiero de tu familia o aula?

El síndrome del dinero invisible: entendiendo a la Generación Alpha
Para poder enseñar, primero debemos comprender cómo funciona el cerebro de estos niños nacidos a partir de 2010. A diferencia de nosotros, ellos no han visto el intercambio físico de billetes como norma. Han crecido viendo a sus padres acercar un reloj o un móvil a un datáfono.
¿Por qué les cuesta tanto valorar el gasto digital?
Desde la psicología evolutiva, sabemos que el niño necesita lo concreto para entender lo abstracto (etapa de las operaciones concretas de Piaget). El dinero físico se toca, se cuenta y, lo más importante, se ve desaparecer cuando lo entregas.
Con el dinero invisible, ese dolor de la pérdida (conocido en economía conductual como pain of paying) desaparece.
- Si le das 50 euros en billetes, le «duele» soltarlos.
- Si gasta 50 euros en una skin de Fortnite con un clic, la sensación de pérdida es casi nula.
💡 La educación financiera para la Generación Alpha debe centrarse en hacer visible lo invisible. No podemos esperar a que tengan 18 años para explicarles que la tarjeta de crédito no es una fuente inagotable de recursos.
El peligro de la gratificación inmediata
La tecnología nos ha traído la inmediatez. Quiero ver una serie, la veo ya. Quiero comprar algo, llega mañana. Esta cultura choca frontalmente con el principio básico del ahorro: la gratificación diferida.
Como docentes y padres, nuestro reto es reintroducir la «espera» en un entorno digital diseñado para la impulsividad. Si no trabajamos esto, estamos criando futuros adultos vulnerables al endeudamiento rápido y a las estafas digitales.

De la hucha de cerdito a la wallet: evolución del ahorro
No te voy a decir que tires la hucha de cerámica. De hecho, para niños de 3 a 7 años, sigue siendo vital. Pero a partir de los 8 o 9 años, debemos introducir el concepto de ahorro digital infantil.
El modelo híbrido: lo mejor de los dos mundos
Una estrategia que aplico en consulta y recomiendo a las familias es la transición gradual:
- Hasta los 7 años: 100% efectivo. El dinero debe ser tangible.
- De 8 a 11 años: Sistema 50/50. La mitad de la paga (si la hay) en mano, la otra mitad anotada en una libreta o app simple (como un «banco de mamá y papá»).
- A partir de 12 años: Introducción de tarjetas prepago para adolescentes y gestión digital supervisada.
Herramientas y apps recomendadas para familias
El mercado fintech ha explotado con soluciones para esto. Ya no es necesario abrir una libreta de ahorros aburrida que requiere ir a la sucursal.
- Visualización de metas: Busca aplicaciones que permitan crear «huchas virtuales» con fotos del objetivo (ej. una bicicleta, una consola). Esto recupera la motivación visual.
- Notificaciones de gasto: Activa las alertas en su móvil. Que «sienta» la vibración y el mensaje cada vez que gasta. Es el equivalente digital a ver la cartera vacía.
💡 Dato clave: Los niños que visualizan su progreso de ahorro en gráficos tienen un 35% más de probabilidad de alcanzar sus metas que aquellos que solo guardan el dinero sin seguimiento visual (Journal of Economic Psychology, 2023).
Videojuegos: el patio de recreo de la economía moderna
Aquí es donde muchos padres se pierden, pero es donde está la mayor oportunidad de aprendizaje. Roblox, Fortnite o Minecraft no son solo juegos; son economías complejas.
Robux y V-Bucks: su primera divisa
Para un niño de la Generación Alpha, 1000 Pavos (V-Bucks) tienen un valor más comprensible que 10 euros. Utiliza esto a tu favor.
- Tipo de cambio: Hazles calcular. «Si este baile cuesta 500 pavos, ¿cuántos euros reales son esos?». Conecta siempre la moneda virtual con el esfuerzo real necesario para conseguirla.
- La trampa de las Loot Boxes: Explícales cómo funcionan las cajas de botín (premios aleatorios de pago). Es una excelente oportunidad para hablar sobre probabilidad y juegos de azar. Enséñales que «la casa siempre gana» y por qué es peligroso gastar dinero sin saber qué vas a recibir.
Introducción a los activos digitales (NFTs y Skins)
Cuando tu hijo compra una skin (un traje para su personaje), está comprando un activo digital puramente estético. No mejora su juego, pero le da estatus social. ¿Te suena familiar? Es lo mismo que comprar ropa de marca en el mundo real. Utiliza este paralelismo para hablar sobre:
- Valor vs. Precio: ¿Vale la pena gastar 20 euros en algo que no podrás revender (en la mayoría de juegos)?
- Escasez artificial: Explícales que los creadores del juego deciden qué es «raro» para que ellos quieran comprarlo. Desmontar el truco de marketing les hace consumidores más inteligentes.
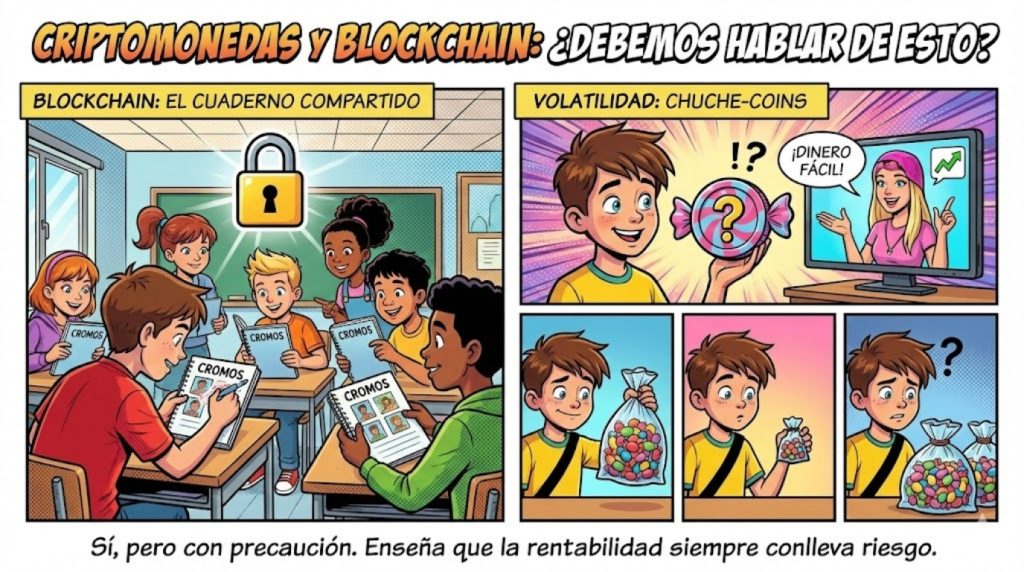
Criptomonedas y Blockchain: ¿debemos hablar de esto?
La respuesta corta es: sí. La respuesta larga es: sí, pero con muchísima precaución y adaptando el lenguaje. Ellos van a oír hablar de Bitcoin en TikTok o YouTube. Es mejor que tú seas su fuente fiable.
Cómo explicar la «cadena de bloques» a un niño
No necesitas tecnicismos. Usa ejemplos de su día a día.
- El libro de cuentas compartido: Imagina que en clase todos tenemos un cuaderno donde apuntamos quién le debe un cromo a quién. Si Javi intenta borrar una línea para decir que no debe nada, todos los demás cuadernos le desmienten porque no coinciden. Eso es la Blockchain: un registro que nadie puede trucar porque todos tienen una copia.
Riesgos y volatilidad
La lección más importante sobre cripto para la Educación financiera de la Generación Alpha no es cómo invertir, sino entender la volatilidad.
- Ejemplo práctico: «Imagina que te doy tu paga en Chuche-Coins. Hoy valen una bolsa de pipas, pero mañana quizás valen media, y pasado mañana valen dos bolsas. ¿Te arriesgarías a guardar tus ahorros ahí o prefieres monedas normales?».
Debemos vacunarles contra el «dinero fácil». Los influencers financieros (finfluencers) venden la idea de riqueza rápida. Nuestro deber como educadores es enseñarles que la rentabilidad siempre conlleva riesgo.
Estrategias prácticas para el aula y el hogar
La teoría está muy bien, pero ¿cómo bajamos esto a la tierra un martes por la tarde? Aquí tienes una lista de dinámicas probadas.
1. La factura de la luz «gamificada»
Muestra a tus hijos la factura de la luz o internet. Pero no solo el papel. Hazles partícipes del «juego del ahorro».
- «Si logramos bajar la factura 5 euros este mes apagando luces, esos 5 euros van para vuestra hucha de ocio familiar».
- Haces tangible un gasto invisible (electricidad) y premias el comportamiento responsable.
2. El impuesto familiar
Cuando reciban dinero (paga o regalos), introduce un pequeño «impuesto familiar» del 10% o 20% que vaya a un bote común para gastos de la casa (pizza del viernes, Netflix, etc.).
- Lección: Entienden que el dinero bruto no es igual al neto y contribuyen al bienestar común, fomentando la solidaridad intergeneracional.
3. Simulaciones de compra online
Antes de darle al botón «Comprar», aplicad la regla de las 24 horas.
- Si quieren algo digital, lo ponen en una «lista de deseos» (un papel en la nevera o una nota en el móvil). Deben esperar 24 horas.
- En el 70% de los casos, el impulso desaparece al día siguiente. Esta es la mejor herramienta de autocontrol que pueden aprender.
4. Voluntariado y valor del trabajo
El dinero invisible a menudo se desconecta del esfuerzo. Que participen en tareas que requieran esfuerzo real (no necesariamente remuneradas, pero sí valoradas) ayuda a recalibrar su brújula del esfuerzo.
Riesgos de seguridad: estafas en la era de la IA
No puedo terminar este análisis sin alertar sobre la ciberseguridad. La Generación Alpha es confiada por naturaleza en entornos digitales. Debemos enseñarles a:
- Nunca compartir contraseñas (ni con «amigos» online que prometen monedas gratis).
- Identificar el Phishing: Si algo es demasiado bueno para ser verdad (ej. «¡Ganaste un iPhone!»), es mentira.
- Entender la privacidad de los datos bancarios: La tarjeta de papá/mamá es sagrada y nunca se fotografía.

Resumen y conclusiones finales
Educar financieramente a la Generación Alpha es un desafío apasionante. No se trata solo de enseñarles a ahorrar, sino de enseñarles a ser libres en un mundo diseñado para capturar su atención y su cartera digital a cada segundo.
Hemos visto que el dinero invisible requiere hacer visibles los valores. Hemos aprendido que los videojuegos son una escuela de economía si sabemos guiarlos, y que la tecnología, lejos de ser el enemigo, puede ser nuestra gran aliada si ponemos consciencia en su uso.
Ideas clave para llevarte hoy:
- Hacer visible lo invisible: Usa notificaciones, gráficos y conversaciones constantes sobre el gasto digital.
- No demonizar, acompañar: Entiende sus videojuegos y monedas virtuales para educar desde dentro.
- Frenar el impulso: La regla de las 24 horas es tu mejor amiga contra la compra compulsiva.
- Seguridad ante todo: La alfabetización financiera incluye hoy, obligatoriamente, la ciberseguridad.
Como profesional de la educación, te invito a que no tengas miedo a estos temas. Habla de dinero en casa, habla de dinero en clase. Quitarle el tabú es el primer paso para criar adultos responsables, conscientes y, sobre todo, felices con lo que tienen.
¿Y tú? ¿Sigues usando la hucha de cerdito o ya te has pasado a la app familiar? El futuro de tus hijos empieza en esa pequeña decisión.
Preguntas frecuentes (FAQ)
- ¿Existen tarjetas bancarias legales para menores de edad? Sí, la mayoría de bancos y neobancos ofrecen tarjetas prepago vinculadas a la cuenta de los padres, con controles de gasto y bloqueo inmediato.
- ¿A qué edad debo empezar con la educación financiera? Desde los 3-4 años ya entienden el intercambio. A los 7 años ya tienen formados ciertos hábitos financieros básicos, así que cuanto antes, mejor.
- ¿Es bueno dar una paga semanal o mensual? Sí, la paga es una herramienta educativa excelente para gestionar recursos limitados. Para niños pequeños, mejor semanal (el mes es eterno para ellos).
- ¿Debo pagarles por hacer tareas del hogar? Los expertos recomendamos separar las obligaciones familiares (hacer la cama, poner la mesa) de la paga. La paga es para aprender a gestionar, no un sueldo por ser miembro de la familia.
- ¿Son seguras las criptomonedas para niños? Como inversión directa, no se recomiendan para niños por su alto riesgo y volatilidad. Como concepto educativo para entender el futuro del dinero, son muy útiles.
- ¿Qué hago si mi hijo ha gastado dinero en un juego sin permiso? Mantén la calma, reclama a la plataforma (Apple/Google suelen devolver la primera vez) y usa el incidente como una lección crítica, no solo como un castigo. Configura el control parental inmediatamente.
- ¿Cómo explico la inflación a un niño? Usa el ejemplo de sus chuches o cromos favoritos. «Antes con un euro comprabas 10, ahora solo 8. El dinero vale un poco menos cada año, por eso ahorrar ‘debajo del colchón’ no es suficiente».
📣 ¡No te pierdas ninguna entrada! Suscríbete a nuestro blog para estar al día con toda la información relevante sobre educación infantil y otros temas de interés. Te invitamos a compartir este artículo en tus redes sociales y a dejarnos tus comentarios o preguntas. ¡Nuestros expertos están aquí para ayudarte!
© 2026 ▷ Escuela en la Nube ➡➤ [ Educación financiera para la Generación Alpha: Guía 2026 ] Escuela de padres ✏️ Ángel Sánchez Fuentes | 👨🎓Docente y creador de blogs educativos
